L'Écho-marché
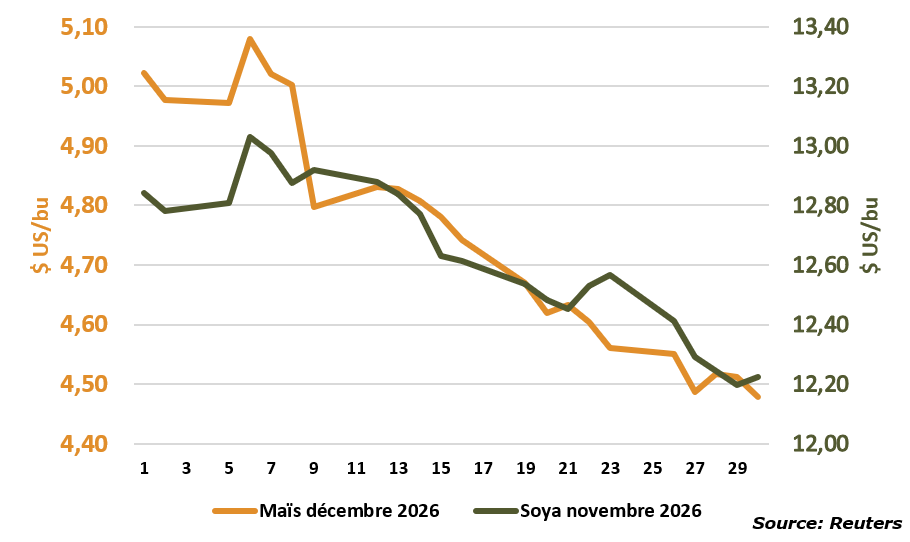
Le maïs et le soya ont connu un mois d’octobre baissier sous la pression du battage aux États-Unis.
Le maïs a notamment subi la pression du relèvement des estimations du rendement aux États-Unis et des stocks dans le rapport de l’offre et la demande de l’USDA du 9 octobre dernier. Le maïs a commencé le mois à 5,01 $ US/bu et a terminé à 4,4775 $ US/bu.
Le soya a été influencé par le pessimisme des marchés envers la demande chinoise, convaincus que la Chine n’achètera pas plus que la cible de 25 millions de tonnes (Mt) de soya annoncée par Pékin. La raison en est que plusieurs indicateurs pointent vers un ralentissement de la demande chinoise, dans un contexte davantage influencé par des considérations politiques qu’économiques. De plus, la réélection surprise de Lula da Silva à la présidence du Brésil a entrainé une dépréciation de la devise brésilienne, améliorant la compétitivité du soya brésilien sur les marchés internationaux, tirant ainsi le contrat à terme à la baisse. La fève a perdu 0,6875 $ US/bu ce mois-ci pour atteindre 12,2225 $ US/bu.
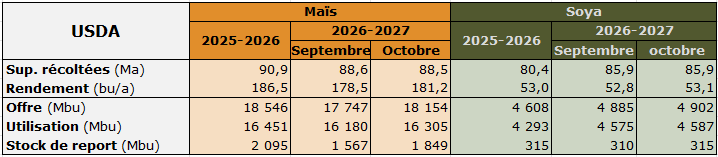
Le rapport mensuel de l’USDA a dévoilé une hausse inattendue et considérable du rendement, passant de 178,5 boisseaux à l’acre (bu/a) à 181,2 bu/a, entrainant un alourdissement des stocks aux États-Unis de 282 millions de boisseaux pour l’année récolte 2026-2027. Quant au soya et au blé, il a été de baissier à neutre, car la modeste hausse de la production aux États-Unis n’a augmenté que légèrement les stocks.
Pour plus d’informations, consultez l’analyse complète du rapport de l’USDA au lien suivant : https://pgq.ca/rapports-usda
Selon le rapport sur l’état des cultures de l’USDA, les récoltes aux États-Unis sont complétées à 60 % pour le maïs et à 79 % pour le soya, en retard de 6 % et en avance de 2 %, respectivement. Les semis de blé d’automne sont terminés à 76 %, très près de la moyenne des cinq dernières années, soit un retard de 1 %.
Les ventes à l’exportation pour l’année récolte 2026-2027 comparativement à la moyenne quinquennale sont en avance de 1 % pour le maïs et de 12 % pour le soya, tandis qu’elles accusent un retard de 14 % pour le blé. Le rythme actuel des ventes à l’exportation du maïs demeure nettement inférieur aux attentes de l’USDA, indiquant une éventuelle réduction de la cible.
Les marchés ont semblé anticiper une entente prochaine entre l’Ukraine et la Russie, malgré des développements géopolitiques suggérant plutôt l’opposé. L’Ukraine a perdu son accès à l’internet satellitaire fourni par Starlink et ne recevait plus d’alertes d’attaques russes de la part de ses alliés, dans un contexte de rapprochement entre Trump et Poutine. La Maison-Blanche a levé ses sanctions sur les importations américaines de diesel russe le 9 octobre dernier, afin d’atténuer la pression sur les prix. L’Ukraine a toutefois retrouvé l’ensemble des services américains la semaine suivante.
La Russie réoriente ses exportations de grains de la mer Noire vers ses ports de la mer Baltique, voire vers un port sur l’océan Arctique, signe que le Kremlin ne s’apprête pas à reconduire l’accord sur le transport des grains en mer Noire. Les exportations de grains russes ont chuté de 62 % en septembre comparativement à l’an passé pour s’établir à 2 Mt, dont plus de 60 % d’entre elles ont désormais transité par les ports de la mer Baltique alors qu’elles s’établissaient à 47 400 tonnes (t) l’an passé.
Les importations chinoises de soya en septembre ont chuté de 7,7 % par rapport à l’an passé pour atteindre 11,88 Mt, dont 10,7 Mt du Brésil, en baisse de 2,4 %. Les livraisons des États-Unis se sont situées à 360 878 t alors qu’elles étaient nulles l’année dernière. Depuis les neuf premiers mois de l’année, les livraisons des États-Unis accusent un retard de 34 % tandis que celles du Brésil sont en avance de 3,4 %. La Chine aurait réalisé environ 60 % de son objectif d’achat de 25 Mt de soya des États-Unis.
Plusieurs indicateurs suggèrent un essoufflement de la demande chinoise. Tout d’abord, la marge de profit des triturateurs serait désormais négative. Ensuite, la surcapacité de production dans le secteur porcin, causée par la faible demande, a incité les producteurs à se départir de leurs bêtes, afin de limiter les pertes financières. Au cours des neuf premiers mois de l’année, la production porcine a augmenté de 3,2 % alors que le cheptel a diminué de 2,6 %.
Le Brésil a reçu des précipitations supérieures à la normale dans l’est du pays, alors que le sud et le centre ont été secs. Néanmoins, les semis de soya ont bien progressé en octobre, complétés à 40 % comparativement à 36 % l’an passé en date du 26 octobre.
L’Argentine a reçu des pluies près de la normale. Les semis de soya ont débuté à un rythme conforme à la moyenne des vingt dernières années, atteignant 2 %, tandis que ceux du maïs affichent une forte avance à 47 % comparativement à une moyenne d’environ 33 %.
Les importations de maïs de l’Union européenne pour l’année récolte 2026-2027 ont augmenté de 36 % par rapport à l’an passé pour se situer à 7,11 Mt. Les principales sources d’approvisionnement sont les États-Unis à 3,19 Mt (+172 %), le Brésil à 1,95 Mt (-33 %), l’Ukraine à 1,66 Mt (+99 %) et le Canada à 179 458 t (-22 %).
Dans l’Ouest canadien, les récoltes sont pratiquement terminées, alors qu’elles l’auraient normalement été depuis un certain moment déjà. Selon les rapports finaux des instances gouvernementales respectives, les récoltes sont complétées à 97 % pour l’Alberta (27 octobre), à 99 % pour la Saskatchewan (19 octobre) et à 94 % pour le Manitoba (27 octobre). Dans cette dernière province, la moyenne provinciale est tirée à la baisse par la récolte du maïs à 48 %.
En Ontario, le battage est complété à 24 % pour le maïs et à 95 % pour le soya. La nouvelle récolte de maïs en Ontario a une teneur en mycotoxines supérieure aux niveaux observés au cours des dernières années : 77 % des échantillons ont une teneur inférieure à 2 ppm comparativement à 87 % pour la moyenne des dix dernières années.
Selon l’état des cultures de la Tournée des Grandes Cultures du Québec (TGCQ), les récoltes sont terminées à 31 % pour le maïs et à 91 % pour le soya, qui sont inférieures à la moyenne quinquennale à 59 % et à 97 %, respectivement. L’humidité du maïs continue de ralentir le rythme des récoltes chez certains producteurs.
Le dollar canadien a repris de la valeur après une chute importante en septembre, gagnant près de 1,28 ¢ US pour s’établir à environ 0,7180 $ US. Les investisseurs ont anticipé une hausse du taux directeur par la Banque du Canada, emboitant ainsi le pas à la Réserve fédérale américaine, afin de réduire l’écart entre les deux taux. Le 28 octobre dernier, la Banque du Canada a effectivement redressé son taux de 0,25 % pour l’établir à 2,5 %.
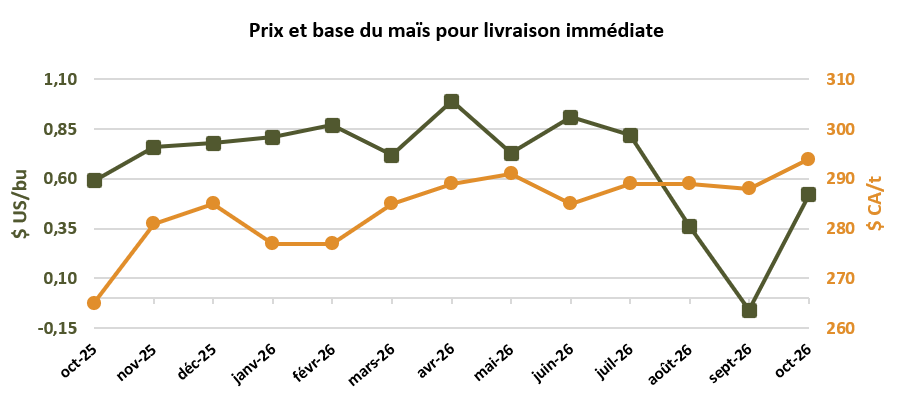
La nouvelle récolte du maïs est arrivée et les prix pour livraison immédiate ont alors amorcé leur transition, passant de 310 $ CA/t à 290 $ CA/t. Le prix de la nouvelle récolte s’est maintenu, grâce à la remontée de la base compensant la baisse du contrat à terme. La base pour livraison à la récolte s’est appréciée de 0,40 $ US/bu pour s’établir à 0,51 $ US/bu.
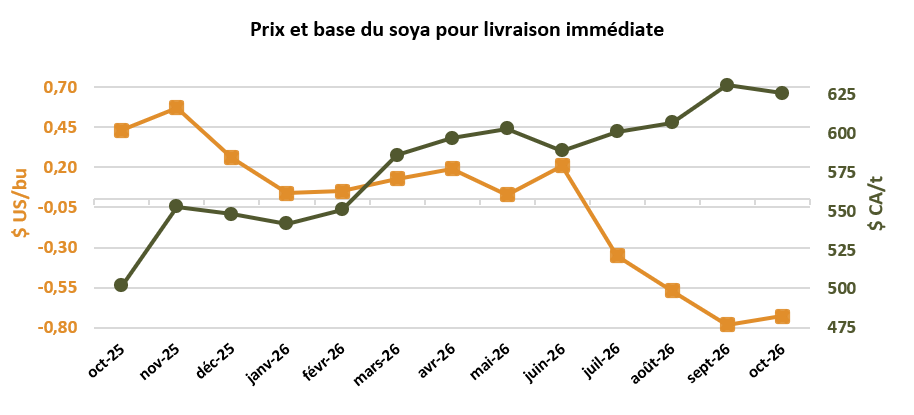
Cette dynamique de prix, c’est-à-dire un transfert de la valeur du contrat vers la base, ne s’est pas transposée au soya. La baisse du contrat à terme a entrainé une réduction de 12 $ CA/t du prix de la fève pour le situer à 626 $ CA/t, alors que la base pour livraison à la récolte est demeurée relativement stable avec une légère baisse de 0,04 $ US/bu pour s’établir à -0,73 $ US/bu.
- 10 novembre : Mise à jour du bilan de l'offre et de la demande mondiales USDA
- Les lundis : Rapport sur l'état des cultures - USDA
Les prix locaux
Le graphique suivants présentent l'évolution du prix au comptant du maïs et du soya par période de livraison.
Source: Marché local
2- Céréales et autres grains
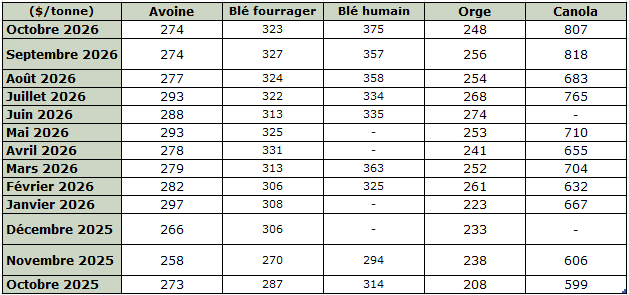
Le tableau suivant indique l’évolution du prix courant des céréales et de celui du canola au cours des derniers mois. En consultant directement les diffusions du marché local, vous pourrez observer les prix minimums et les maximums.
Source: Marché local