L'Écho-marché
Les contrats à terme à la Bourse de Chicago
Les contrats à terme ont fortement augmenté ce mois-ci. Le maïs a été soutenu par les perspectives de faible production en Europe et par les révisions à la baisse des rendements aux États-Unis. D’ailleurs, Pro Farmer Crop Tour estime le rendement du maïs à 173,2 boisseaux à l’acre (bu/a) comparativement à celle de l’USDA à 180,7 bu/a. Le soya a été soutenu par la forte demande chinoise en soya des États-Unis.
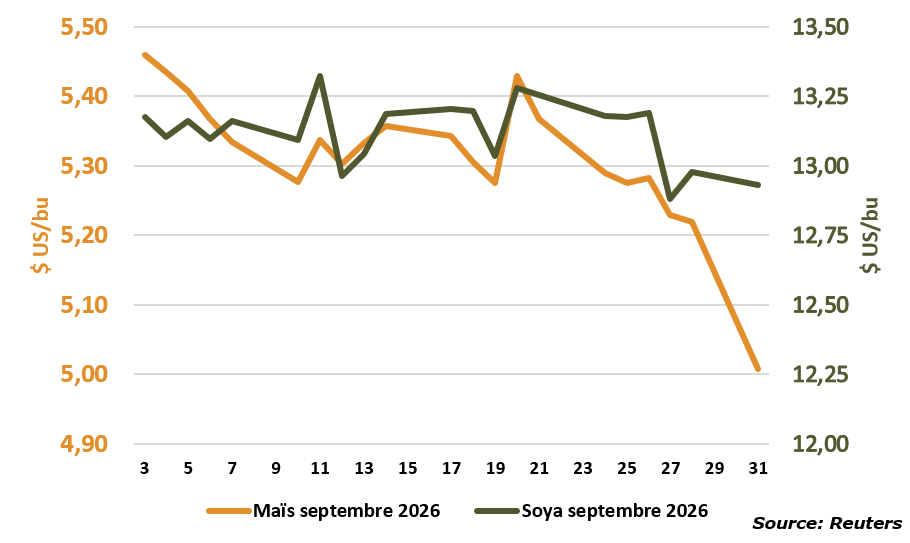
Les contrats à terme sont restés relativement stables en septembre, à l’exception de deux séances baissières vers la fin du mois. Ainsi, le contrat à terme de décembre du maïs a reculé de 0,3650 $ US/bu, tandis que celui de novembre du soya s’est apprécié de 0,0175 $ US/bu, se situant respectivement à 5,0075 $ US/bu et 12,93 $ US/bu. Le soya a été soutenu ce mois-ci par une éventuelle annonce d’une augmentation des achats chinois de soya ainsi qu’une possible réduction des tarifs sur les importations chinoises de soya américain à la suite de la rencontre entre Trump et Xi le 24 septembre. Toutefois, ces retombées ne se sont pas concrétisées, entrainant une forte baisse du prix. Le 30 septembre, l’USDA a dévoilé une augmentation importante des stocks de maïs aux États-Unis alors que les marchés s’attendaient plutôt à une faible variation. Cette annonce a exercé une pression baissière sur le prix du maïs.
Le rapport de l’USDA sur l’offre et la demande mondiales des grains contenait peu de surprises. Il s’est révélé haussier pour le maïs grâce à la réduction du rendement aux États-Unis. Dans le cas du soya et du blé, le rapport a été relativement neutre, puisque la diminution des stocks de soya américains était largement anticipée et qu’aucun changement significatif n’a été apporté au bilan du blé aux États-Unis.
Pour plus d’informations, consultez l’analyse complète du rapport de l’USDA au lien suivant : https://pgq.ca/rapports-usda
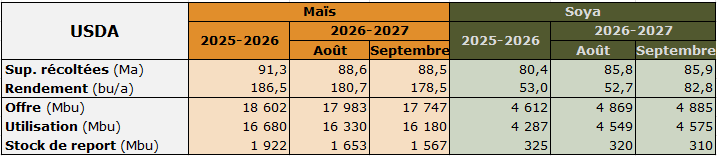
Le 30 septembre, l’USDA a publié son rapport sur les stocks de grains en date du 1er septembre, qui établit les valeurs finales pour 2025-2026 pour le maïs et le soya. Par rapport à l’an passé, les stocks se sont situés à 2 095 millions de boisseaux (Mbu) pour le maïs (+35 %), 315 Mbu pour le soya (-3 %) et 1 846 Mbu pour le blé (-14 %). Dans son prochain rapport sur l’offre et la demande, l’USDA devra alors rehausser ses estimations des stocks finaux pour 2025-2026 de 173 Mbu pour le maïs et de 5 Mbu pour le soya.
Les récoltes aux États-Unis ont commencé ce mois-ci et elles progressent au même rythme que la moyenne des cinq dernières années, atteignant 18 % pour le maïs et 17 % pour le soya. Les semis de blé d’automne accusent toutefois un retard de 7 % par rapport à la moyenne quinquennale pour se situer à 27 %.
Les ventes à l’exportation pour l’année récolte 2026-2027 comparativement à la moyenne quinquennale sont en avance de 1 % pour le maïs et de 12 % pour le soya, tandis qu’elles accusent un retard de 14 % pour le blé. Le rythme actuel des ventes à l’exportation du maïs demeure nettement inférieur aux attentes de l’USDA, indiquant une éventuelle réduction de la cible.
Les offensives menées par l’Ukraine et la Russie contre les infrastructures énergétiques se poursuivent, malgré les déclarations entourant une éventuelle trêve. Cette situation a forcé ces deux pays à interrompre leurs exportations en mer Noire, les obligeant à recourir à d’autres modes de transport moins efficaces ou à adapter certains ports afin de permettre l’exportation de grains. En Ukraine, les exportations combinées du blé, du maïs et de l’orge de juillet à septembre ont chuté de 37 % par rapport à l’an passé. En Russie, cette voie stratégique est primordiale étant donné que 90 % des exportations de l’an passé y ont transité.
La rencontre entre Xi et Trump a été décrite comme « riche en symbolisme, mais pauvre en retombées ». Les États-Unis et la Chine ont convenu de prolonger leur trêve commerciale de deux mois, repoussant l’échéance au 10 janvier prochain. De plus, la Chine envisagerait une réduction de ses tarifs sur les importations de plusieurs produits agricoles américains à l’exception du soya. Pékin conserverait toutefois le dossier du soya comme levier de négociation vis-à-vis de Washington, dans le contexte des élections de mi-mandat aux États-Unis. Aucun échéancier concernant l’application de ces réductions tarifaires n’a été dévoilé.
Les importations chinoises de soya en août ont diminué de 1 % par rapport à l’an passé pour se situer à 12,14 millions de tonnes (Mt). De ce volume, 200 477 tonnes (t) proviendraient des États-Unis (-12 %) et 10,61 Mt du Brésil (+1 %). De janvier à août, la Chine a importé 74,11 Mt de soya, en hausse de 1 % comparativement à l’année dernière, ce qui comprend 10,66 Mt des États-Unis (-34 %) et 55,14 Mt du Brésil (+5 %).
En Amérique du Sud, les conditions météo ont été somme toutes favorables. Au Brésil, les semis de soya sont amorcés, atteignant 3,4 % par rapport à 3,2 % l’an passé. En Argentine, la récolte de maïs est terminée à 99,2 %. De plus, les semis de maïs sont complétés à 17 %, une avance de 5 % par rapport à l’an passé.
La faible production de maïs en Europe devrait stimuler la demande pour les importations de l’Union européenne. Cette dernière a révisé à la baisse sa production de maïs de 1,8 Mt pour l’établir à 48,3 Mt, mais a maintenu son estimation des importations de maïs à 25 Mt. L’USDA estime respectivement ces valeurs à 50,6 Mt et 23,5 Mt.
Statistique Canada a publié, le 16 septembre, ses premières estimations du rendement et de la production de grains. Au Québec, le rendement du maïs se situe à 9,8 tonnes à l’hectare (t/ha), ce qui ferait bondir la production de 20 % par rapport à l’an passé, se situant à 3,53 millions de tonnes (Mt), soit près de la moyenne des dix dernières années. Le rendement du soya revient dans la moyenne des dernières années à 3,2 t/ha portant la récolte à 1,36 Mt. La production de blé devrait augmenter de 10 % comparativement à la récolte de 2025 pour s’établir à 330 558 tonnes (t), grâce à la croissance de 11 % des superficies récoltées, et ce, malgré une mortalité hivernale élevée pour le blé d’automne. La récolte d’avoine progresserait légèrement grâce à une hausse du rendement, mais demeure la deuxième plus faible production de la province derrière celle de l’an passé. La production d’orge est famélique, son plus faible niveau en près de 50 ans. La production du canola est la plus faible depuis les 16 dernières années.
La production ontarienne de maïs risque de concurrencer le maïs québécois, étant donné le rendement et la production records annoncés à 11,7 t/ha et 10,42 Mt, respectivement. Les productions de soya et de blé s’annoncent excellentes à respectivement 4,04 Mt et 2,78 Mt.
À l’échelle canadienne, les rendements devraient généralement être satisfaisants, même si la récolte de blé devrait chuter de 11 % par rapport au record de l’an passé. Dans une moindre mesure, le canola suivrait la même tendance, avec une baisse de la récolte de 1 % comparativement au record de l’année dernière. La production d’avoine demeure assez faible, soit 700 000 t de moins que la moyenne des dix dernières années.
Pour plus d’informations, consultez les données de Statistique Canada disponibles sur notre site Internet au lien suivant : https://pgq.ca/production-statistique-canada.
Dans l’Ouest canadien, les récoltes continuent d’accumuler d’importants retards qui risquent de nuire à la qualité des grains. Elles sont complétées à 43 % en Alberta (22 septembre) et à 41 % en Saskatchewan (21 septembre), représentant des retards par rapport à la moyenne quinquennale de 33 % et 41 %, respectivement, tandis qu’elles sont terminées à 43 % au Manitoba (21 septembre).
En Ontario, le maïs se situe généralement entre le stade du point noir et celui de la demi-ligne de lait, tandis que la récolte de soya a débuté, se situant à 4 %.
Selon l’état des cultures de la Tournée des Grandes Cultures du Québec (TGCQ), 5 % du maïs a atteint le stade mature, un retard de 24 % sur la moyenne quinquennale. La récolte de soya est complétée à 16 %, représentant alors un retard de 4 %.
Le dollar canadien a connu une lente dépréciation au cours du mois, commençant à environ 0,7250 $ US pour atteindre près de 0,7070 $ US. Le 16 septembre dernier, la Fed a redressé son taux directeur de 0,25 % pour le porter à 3,9 %, afin de lutter contre l’inflation. La Banque du Canada n’a pas suivi son homologue américain en maintenant son taux à 2,25 %.
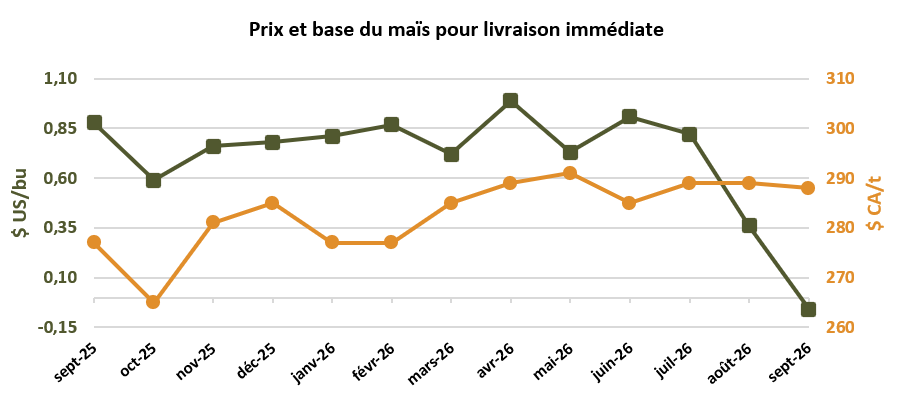
Sur le marché local, les bases du maïs pour livraison immédiate se sont effondrées de sorte qu’elles sont maintenant inférieures à la valeur de la nouvelle récolte, ce qui est plutôt inusité. Cette situation pourrait s’expliquer par une offre québécoise actuellement abondante et une demande déjà largement comblée, obligeant les producteurs à vendre leur maïs à moindre prix afin de libérer de l’espace dans leur silo pour l’entreposage de la nouvelle récolte. Les bases du maïs ont chuté de 0,62 $ US/bu pour livraison immédiate et de 0,12 $ US/bu pour livraison à la récolte, pour se situer à respectivement 0 $ US/bu et 0,06 $ US/bu.
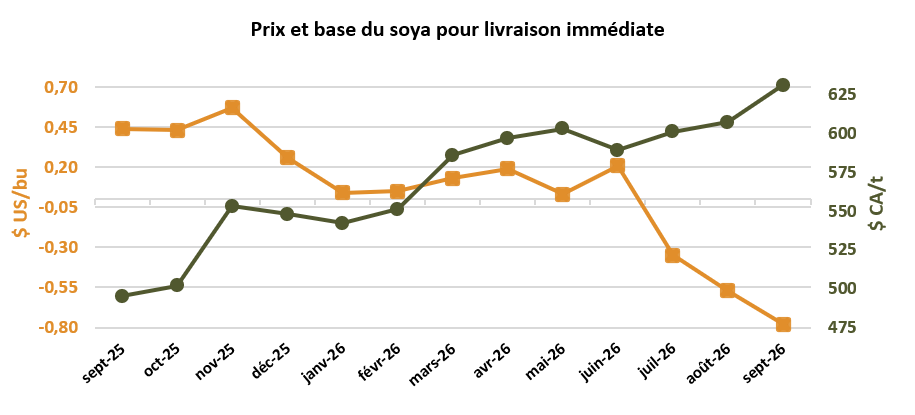
L’arrivée de la nouvelle récolte du soya se reflète dans les bases observées dernièrement, se situant sous les valeurs de référence, soit à moins de -0,65 $ US/bu. Néanmoins, les prix demeurent élevés grâce à une bonne valeur du contrat à terme et à la faiblesse du dollar canadien. La base du soya pour livraison à la récolte a diminué de 0,11 $ US/bu pour s’établir à -0,66 $ US/bu.
- 9 octobre : Mise à jour du bilan de l'offre et de la demande mondiales USDA
- Les lundis : Rapport sur l'état des cultures - USDA
Les prix locaux
Le graphique suivants présentent l'évolution du prix au comptant du maïs et du soya par période de livraison.
Source: Marché local
2- Céréales et autres grains
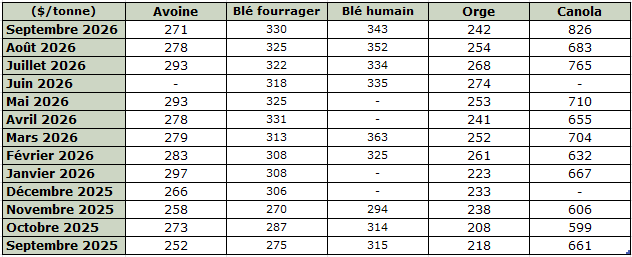
Le tableau suivant indique l’évolution du prix courant des céréales et de celui du canola au cours des derniers mois. En consultant directement les diffusions du marché local, vous pourrez observer les prix minimums et les maximums.
Source: Marché local