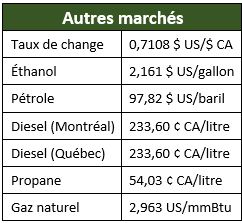
Marché local en date du 20 octobre 2026
Les grains ont de nouveau terminé en baisse en raison de la bonne progression anticipée des récoltes aux États-Unis due aux prévisions de temps sec dans le Midwest. Toutefois, l’USDA a annoncé ce matin une importante vente de 612 000 tonnes (t) de soya pour la Chine. Les marchés n’ont pas réagi positivement, estimant que ces achats ne visent qu’à atteindre l’objectif d’achat de 25 millions de tonnes (Mt) de soya américain convenu par Pékin, pas une tonne de plus. Autrement dit, la demande chinoise est purement politique plutôt qu’économique. Le dollar canadien s’est apprécié pour une quatrième séance boursière consécutive, influencé par la dépréciation de la devise américaine.
Selon l’état des cultures de l’USDA, les récoltes aux États-Unis sont complétées à 44 % pour le maïs et à 64 % pour le soya, en retard sur la moyenne quinquennale de 8 % et 1 %, respectivement. Les semis de blé d’automne sont terminés à 63 %, en retard de 6 % par rapport à la moyenne quinquennale.
En Union européenne (UE), les importations de maïs pour 2026-2027 ont atteint 6,64 Mt depuis juillet, en hausse de 40 % par rapport à l’an passé. Les principaux fournisseurs sont les États-Unis à 2,94 Mt (+229 %), le Brésil à 1,82 Mt (-34 %), l’Ukraine à 1,62 Mt (+110 %) et le Canada à 149 150 t (-39 %). La croissance des importations de maïs de l’Ukraine s’explique par le fait que l’Europe ne veut pas du blé ukrainien et l’UE constitue le principal débouché pour les grains ukrainiens depuis la fermeture des ports de la mer Noire. Les exportations canadiennes de maïs devraient fortement augmenter au cours des prochains mois avec l’arrivée de la nouvelle récolte et les bonnes perspectives de production de l’Ontario et du Québec. Par ailleurs, la production de maïs en France devrait chuter à 7 Mt, soit le plus faible niveau en 50 ans.
Sur le marché de l’avoine, l’offre internationale semble être abondante, mais celle de qualité boulangère pourrait être limitée. Les rendements s’annoncent excellents dans l’Ouest canadien, mais des incertitudes demeurent quant à la qualité pour l’alimentation humaine, en raison du temps humide pendant les récoltes. Au Royaume-Uni, la production de 2026 a été décevante, en baisse de 29 % par rapport à l’an passé, en raison principalement d’une réduction des superficies. La demande provenant des minoteries a été forte en 2025-2026, contrairement au secteur fourrager. Le Royaume-Uni pourrait alors recourir davantage aux importations pour combler la demande pour l’alimentation humaine. Cette situation dépendra de la récolte écossaise et de sa qualité. La stabilité des prix et l’absence d’achats additionnels à l’importation n’indiquent pas de risque d’approvisionnement pour le moment. Dans l’État de l’Australie-Occidentale, l’estimation de la production a été redressée de 15 000 t par rapport à celle de septembre pour la porter à 802 000 t. Cependant, le faible poids spécifique pourrait poser un risque étant donné le temps sec et la faible humidité du sol pendant la période de remplissage du grain.
Nous vous invitons à consulter les Tendances, publiées aujourd'hui.