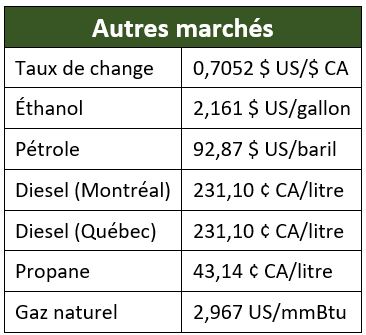
Marché local - Selon les fermetures boursières du 1 octobre 2026
Le maïs a terminé neutre, le soya en baisse et le blé en hausse. Le soya demeure sous la pression des bonnes prévisions météo en Amérique du Sud et aux États-Unis et du faible volume des ventes hebdomadaires, et ce, même si elles dépassent les attentes du marché. La Chine ne semble pas présente sur le marché américain, alors que l’USDA n’a rapporté qu’une seule vente cette semaine, soit 105 000 tonnes (t) de soya pour une destination inconnue. Le pétrole brut s’est de nouveau apprécié après l’annonce de la Chine selon laquelle Pékin suspendra ses exportations de carburant en octobre, afin de protéger ses stocks nationaux. Le huard a fait du surplace, s’évaluant à près de 0,7050 $ US.
Les ventes hebdomadaires américaines ont dépassé les attentes pour le soya, tandis qu’elles ont été décevantes pour le maïs et le blé : 1,03 million de tonnes (Mt) de soya, 535 989 t de maïs et 284 255 t de blé. Les ventes de l’année récolte en cours par rapport à la précédente sont en avance de 89 % pour le soya, tandis qu’elles accusent un retard de 31 % pour le maïs et le blé. Rappelons que les ventes de soya de l’an passé étaient catastrophiques en raison de l’absence de la Chine due au deuxième chapitre de la guerre commerciale entre Washington et Pékin.
En Argentine, les semis de maïs sont complétés à 22 %, un rythme supérieur à la moyenne des vingt dernières années. La récolte 2025-2026 est officiellement terminée et l’estimation de la production est restée à 64 Mt, soit 8,5 Mt de plus que l’ancien record de 2018-2019.
Le conflit en mer Noire risque d’avoir des répercussions sur le marché de l’huile. Les expéditions d’huile de tournesol par la mer Noire pourraient être réduites de 300 000 à 350 000 t par mois en l’absence d’un accord sur le libre passage en mer Noire. Les exportations russes d’huile de tournesol vers la Chine pourraient doubler à 1 Mt, grâce à des prix réduits, tandis que les exportations russes vers l’Inde pourraient reculer de 1,5 Mt à 1,1 Mt, bien que la demande demeure forte. Signe que les besoins sont criants, l’Inde, le plus grand importateur d’huile, a retiré ses tarifs de 10 % sur les importations d’huile de tournesol. Une rareté sur le marché des huiles pourrait alors entrainer une hausse du prix des oléagineux, comme le soya et le canola.
En Ukraine, les exportations de blé, de maïs et d’orge de juillet à septembre ont chuté de 37 %, comparativement à l’an passé. Les exportations de maïs ont toutefois progressé de 111 % pour atteindre 1,92 Mt, tandis qu’elles ont chuté de 41 % pour le blé à 2,78 Mt et de 46 % pour l’orge à 0,45 Mt.
Nous vous invitons à consulter l'Écho-marché publié aujourd'hui.