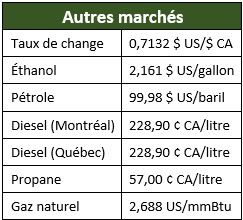
Marché local en date du 27 octobre 2026
Les grains ont terminé en baisse sous la pression de l’avancement des récoltes aux États-Unis et de l’absence de nouvelles déclarations de vente quotidiennes annoncées par l’USDA. Le pétrole s’est déprécié sous la barre des 100 $ US le baril. Le dollar canadien s’est légèrement dévalué, entrainé par la remontée de la devise américaine alors que les investisseurs attendent les perspectives économiques des principales banques centrales des États-Unis, de l’Union européenne et du Japon.
Selon l’état des cultures de l’USDA, les récoltes aux États-Unis sont complétées à 60 % pour le maïs et à 79 % pour le soya, en retard de 6 % et en avance de 2 %, respectivement, comparativement à la moyenne quinquennale. Les semis de blé d’automne sont terminés à 76 %, très près de la moyenne des cinq dernières années, soit un retard de 1 %.
Les marchés anticipaient un éventuel accord sur le transport des grains par la mer Noire entre l’Ukraine et la Russie, entrainant le cours du blé à la baisse. Or, un haut fonctionnaire russe a déclaré ne pas entrevoir de possibilité de relance d’une telle initiative. Les exportations de grains russes ont chuté de 62 % en septembre comparativement à l’an passé pour s’établir à 2 millions de tonnes (Mt). Plus de 60 % des exportations, soit environ 1,2 Mt, transitent désormais par les ports de la mer Baltique alors qu’elles s’établissaient à 47 400 tonnes (t) l’an passé.
L’attaché de l’USDA en Australie estime la production de blé à 32 Mt et les exportations à 25 Mt, comparativement aux données du dernier rapport mensuel de l’USDA à 31 Mt et 23,5 Mt, respectivement. En Union européenne, les importations de maïs pour l’année récolte 2026-2027 ont augmenté de 36 % par rapport à l’an passé pour se situer à 7,11 Mt. Les principales sources d’approvisionnement sont les États-Unis à 3,19 Mt (+172 %), le Brésil à 1,95 Mt (-33 %), l’Ukraine à 1,66 Mt (+99 %) et le Canada à 179 458 t (-22 %).
Dans le marché de l’avoine, la source principale d’inquiétudes demeure la qualité pour l’alimentation humaine. En Saskatchewan, la récolte est complétée à 98 %, dont 94 % seraient destinés au grain et 4 % pour le secteur fourrager. Les importantes pluies pendant le battage laissent planer le doute sur la qualité de la récolte. D’ailleurs, le rapport provincial ne permet pas de déterminer la proportion d’avoine répondant aux critères boulangers. Au Brésil, la récolte est complétée à 22 % dans l’État du Rio Grande do Sul. L’avoine brésilienne est produite à 94 % dans cet État ainsi qu’en Santa Catarina et au Parana (tous des États du Sud du Brésil). Les récentes pluies ont causé des dommages à l’avoine brésilienne et les prévisions de temps humide risquent de les accroitre, augmentant ainsi le déclassement vers l’avoine fourragère. Le Brésil est un important consommateur d’avoine destinée à l’alimentation humaine en Amérique du Sud. De janvier à septembre, les importations chinoises d’avoine ont augmenté de 43 % par rapport à l’an passé au détriment des importations d’avoine transformée qui sont en baisse de 57 %. La Chine privilégie les importations d’avoine brute afin d’assurer la transformation sur son territoire. Ces importations proviennent à 79 % de l’Australie. Toutefois, la qualité de l’avoine boulangère pourrait être un enjeu cette année en raison du temps sec pendant le remplissage du grain. Le Canada ne sera cependant pas en mesure de remplacer l’Australie, en raison d’une absence de protocole entre les deux pays pour l’importation d’avoine boulangère et fourragère.